Helaba erzielt 2024 deutlichen Gewinnanstieg und mit 767 Mio. Euro vor Steuern neuen Höchstwert
- Vorsteuergewinn steigt spürbar um 6,3 Prozent auf 767 Mio. Euro (Vorjahr: 722 Mio. Euro)
- Operative Erträge wachsen weiter auf 2.916 Mio. Euro (+1,2 Prozent), Provisionsüberschuss überproportional um 7,9 Prozent auf 578 Mio. Euro gesteigert
- Zinsüberschuss geht leicht um 2,4 Prozent auf 1.797 Mio. Euro zurück
- Anstieg beim Verwaltungsaufwand auf 1.798 Mio. Euro (+5,1 Prozent) aufgrund von Investitionen in IT-Modernisierung und Wachstumsinitiativen
- Reduzierter Risikovorsorgeaufwand von -351 Mio. Euro (Vorjahr: -448 Mio. Euro) – Risikovorsorge im Immobiliengeschäft unter Vorjahr
- CET1-Quote liegt infolge der geänderten Kapitalzusammensetzung bei 14,2 Prozent (Vorjahr: 14,7 Prozent)
- Return on Equity von 7,3 Prozent leicht verbessert (Vorjahr: 7,2 Prozent), Cost Income Ratio bei 61,7 Prozent (Vorjahr: 59,4 Prozent)
- Helaba rechnet für 2025 - trotz herausfordernder Rahmenbedingungen - mit Ergebnis nur leicht unter Vorjahr, bekräftigt Mittelfristziel von nachhaltig über 1 Mrd. Euro vor Steuern
Die Helaba Landesbank Hessen-Thüringen hat zum dritten Mal in Folge einen neuen Ergebnis-Höchstwert erzielt. Das Konzernergebnis vor Steuern stieg im Geschäftsjahr 2024 um 6,3 Prozent auf 767 Mio. Euro (Vorjahr: 722 Mio. Euro). Das deutliche Wachstum des Provisionsüberschusses sowie Entlastungen bei der Risikovorsorge im Immobiliengeschäft trugen maßgeblich zu diesem Erfolg bei.
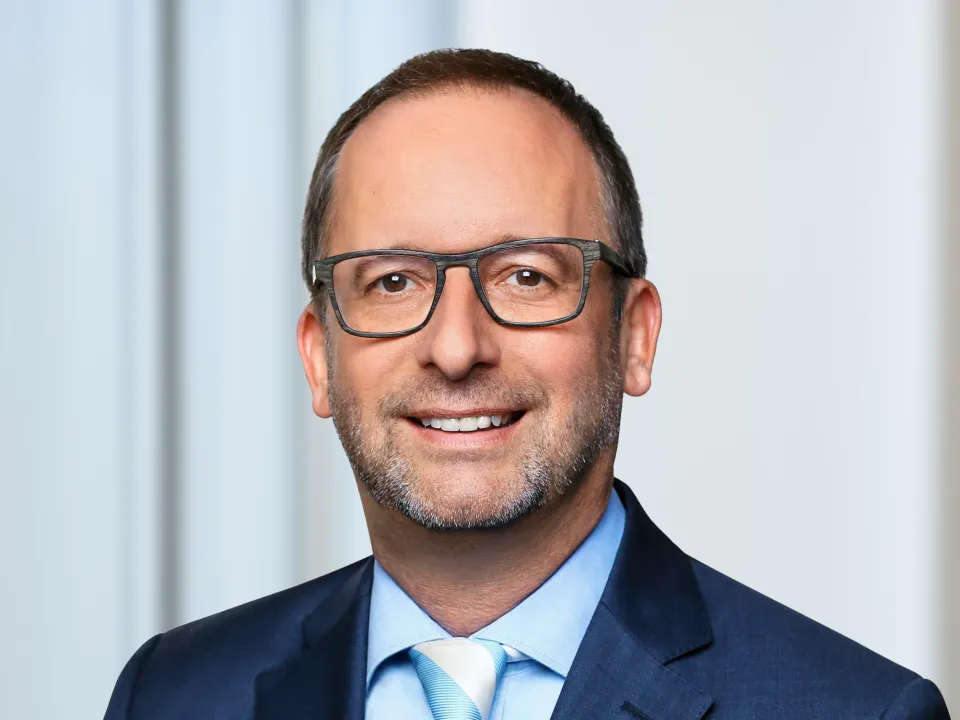
„Wir haben nun zum dritten Mal in Folge unser bislang bestes Ergebnis erzielt. Alle Geschäftssegmente haben einen positiven Ergebnisbeitrag beigesteuert. Sehr erfreulich ist der deutliche Ertragsanstieg im Provisionsgeschäft. Unsere Strategie, stärker auf das nicht-zinstragende Geschäft zu fokussieren, hat sich als erfolgreich erwiesen. Zudem konnten wir die Risikovorsorge im Immobiliengeschäft zurückfahren. Wir investieren weiter in unsere Zukunft, unsere IT-Infrastruktur, AI-Projekte und weitere Wachstumsinitiativen“, bilanziert Thomas Groß, CEO der Helaba.
Unsere Strategie, stärker auf das nicht-zinstragende Geschäft zu fokussieren, hat sich als erfolgreich erwiesen.
Thomas Groß
CEO
Die Helaba hat ihr operatives Ergebnis erneut ausgebaut. Der Provisionsüberschuss konnte deutlich um 7,9 Prozent auf 578 Mio. Euro (Vorjahr: 536 Mio. Euro) gesteigert werden. Im nicht-zinstragenden Geschäft wuchs das Ergebnis aus als Finanzinvestition gehaltenen Immobilien erfreulich auf 289 Mio. Euro (Vorjahr: 207 Mio. Euro) – unter anderem aufgrund des Wegfalls von Abschreibungen, die das Vorjahresergebnis belastet hatten. Der deutliche Ergebnisanstieg resultierte hier unter anderem aus Wertaufholungen auf Immobilienbestände. Das Ergebnis aus der Fair-Value-Bewertung sank dagegen aufgrund negativer Bewertungseffekte auf 96 Mio. Euro (Vorjahr: 207 Mio. Euro). Der Zinsüberschuss ging - auch vor dem Hintergrund der geldpolitischen Entwicklung - leicht auf 1.797 Mio. Euro zurück (Vorjahr: 1.840 Mio. Euro).
Die Helaba investiert weiterhin in Wachstum. Der Verwaltungsaufwand lag 2024 daher mit 1.798 Mio. Euro über dem Vorjahreswert (Vorjahr: 1.711 Mio. Euro). Der Anstieg ist vor allem auf die Modernisierung der IT-Infrastruktur und Investitionen in Wachstumsinitiativen zurückzuführen. Die erhöhten Personalaufwendungen resultierten aus einem weiteren Stellenaufbau und dem jüngsten Tarifabschluss. Dagegen wirkte der Wegfall der Bankenabgabe entlastend.
Die Netto-Zuführung zur Risikovorsorge reduzierte sich um 21,8 Prozent auf -351 Mio. Euro (Vorjahr: -448 Mio. Euro). Der Rückgang der Risikovorsorgebildung reflektiert eine Stabilisierung des Immobilienmarktes, insbesondere in gewerblichen Segmenten. Gleichzeitig erhöhte sich die Risikovorsorge im Segment Corporates & Markets aufgrund einiger weniger Einzelfälle mit unternehmensspezifischen Herausforderungen.
Thomas Groß sieht die Helaba gut gerüstet für die Zukunft: „Die Zeiten sind aufgrund der andauernden geopolitischen Konflikte, der erhöhten Unsicherheit durch die neue US-Regierung und die konjunkturelle Schwäche der deutschen Wirtschaft weiterhin herausfordernd. Dem steht gegenüber, dass die Inflation zurückgegangen ist und die EZB die Leitzinsen zuletzt mehrfach angepasst hat. Zudem beobachten wir eine Stabilisierung des Immobilienmarktes, vor allem in den für uns wichtigen gewerblichen Segmenten. Wir sind mit unserem auf langfristig nachhaltiges Wachstum ausgerichteten diversifizierten Geschäftsmodell für 2025 gut aufgestellt und erwarten trotz der enormen konjunkturellen und geopolitischen Herausforderungen einen Vorsteuergewinn nur leicht unter Vorjahresniveau. Mittelfristig rechnen wir unverändert mit einem Ergebnis von nachhaltig über 1 Mrd. Euro.“
Wir sind mit unserem auf langfristig nachhaltiges Wachstum ausgerichteten diversifizierten Geschäftsmodell für 2025 gut aufgestellt und erwarten trotz der enormen konjunkturellen und geopolitischen Herausforderungen einen Vorsteuergewinn nur leicht unter Vorjahresniveau. Mittelfristig rechnen wir unverändert mit einem Ergebnis von nachhaltig über 1 Mrd. Euro.
Thomas Groß
CEO
Weitere Kennzahlen des Gesamtjahres 2024 im Überblick
Infolge der geänderten Kapitalzusammensetzung liegt die CET1-Quote bei 14,2 Prozent (Vorjahr: 14,7 Prozent) und damit weiterhin deutlich über den regulatorischen Anforderungen.
Der Return on Equity stieg 2024 leicht auf 7,3 Prozent (Vorjahr: 7,2 Prozent).
Die Cost Income Ratio liegt bei 61,7 Prozent (Vorjahr: 59,4 Prozent).
Das sonstige Ergebnis wuchs nach einem von Wertminderungen geprägten Vorjahr deutlich auf 152 Mio. Euro (Vorjahr: 103 Mio. Euro).
Nach Steuern stieg das Konzernergebnis auf 526 Mio. Euro (Vorjahr: 466 Mio. Euro).
Die Konzernbilanzsumme ging leicht auf 200,6 Mrd. Euro zurück (31. Dezember 2023: 202,1 Mrd. Euro).
Entwicklung in den Geschäftssegmenten
Das Segment Immobilien steuerte aufgrund reduzierter Risikovorsorge wieder einen positiven Ergebnisbeitrag bei, das Vorsteuerergebnis stieg auf 93 Mio. Euro (Vorjahr: -241 Mio. Euro). Die Zuführung zur Risikovorsorge liegt bei -158 Mio. Euro (Vorjahr: -556 Mio. Euro). Der Zinsüberschuss lag volumenbedingt leicht unter Vorjahr bei 429 Mio. Euro (Vorjahr: 442 Mio. Euro). Das mittel- und langfristige Neugeschäft ist gegenüber dem Vorjahr merklich um 9,2 Prozent auf 3,9 Mrd. Euro zurückgegangen, vor allem aufgrund von selektiverem Vorgehen beim Neugeschäft und den allgemein geringeren Transaktionsvolumina am Immobilienmarkt.
Im Segment Corporates & Markets ging das Ergebnis vor Steuern auf 142 Mio. Euro zurück (Vorjahr: 409 Mio. Euro). Die Zuführung zur Risikovorsorge erhöhte sich aufgrund einiger weniger Einzelfälle mit unternehmensspezifischen Herausforderungen auf -123 Mio. Euro (Vorjahr: 13 Mio. Euro). Der Zinsüberschuss lag mit 571 Mio. Euro unter dem Vorjahreswert (Vorjahr: 632 Mio. Euro). Der Rückgang des Zinsüberschusses war primär getrieben durch Änderungen im Zinsumfeld. Das Fair-Value-Ergebnis blieb mit 31 Mio. Euro ebenfalls unter Vorjahresniveau (Vorjahr: 83 Mio. Euro).
Das Vorsteuerergebnis im Segment Retail & Asset Management lag mit 447 Mio. Euro um 21,4 Prozent über dem Vorjahresergebnis (Vorjahr: 368 Mio. Euro). Das Segment profitierte insbesondere von einem deutlichen Anstieg des Ergebnisses aus als Finanzinvestition gehaltenen Immobilien auf 289 Mio. Euro (Vorjahr: 207 Mio. Euro), das im Wesentlichen von der GWH generiert wurde. Der Zinsüberschuss stieg auf 421 Mio. Euro (Vorjahr: 410 Mio. Euro) und der Provisionsertrag auf 313 Mio. Euro (Vorjahr: 294 Mio. Euro), zu dem vor allem die Frankfurter Sparkasse und die Frankfurter Bankgesellschaft beitrugen.
Die WIBank erzielte ein Ergebnis vor Steuern in Höhe von 62 Mio. Euro (Vorjahr: 57 Mio. Euro). Sie übernimmt bedeutende Förderaufgaben für das Land Hessen. Neben dem Förderkreditgeschäft, das einen entsprechenden Zinsüberschuss generiert, nimmt die WIBank als Dienstleisterin weitere Aufgaben des Landes Hessen und anderer öffentlicher Verwaltungsträger wahr.
Das Vorsteuerergebnis im Segment Sonstige (inklusive Konsolidierung) verzeichnete mit 24 Mio. Euro ein deutlich niedrigeres Ergebnis vor Steuern als im Vorjahr (Vorjahr: 129 Mio. Euro). Das Ergebnis ist unter anderem auf den Rückgang des Fair-Value-Ergebnisses und der pauschalen Vorsorgebildung für geopolitische Risiken zurückzuführen.
Zahlen im Überblick
Downloads
-
Pressemitteilung
Kontakt
Leiter Kommunikation und Marketing / Pressesprecher